橡膠輸送帶市場現狀分析 橡膠原料價格波動下的行業變局
引言
橡膠輸送帶是礦山、港口、電力、建材、冶金等重工業領域不可或缺的物料搬運裝備,其性能與成本高度依賴上游橡膠原料的供給與價格走勢。天然橡膠與合成橡膠價格劇烈波動,疊加下游需求結構變化與環保政策趨嚴,橡膠輸送帶市場正經歷深刻調整。本文從橡膠原料視角切入,系統分析當前橡膠輸送帶市場的供需格局、競爭態勢與未來走向。
一、橡膠原料市場概況
1.1 天然橡膠:供給剛性約束與價格震蕩
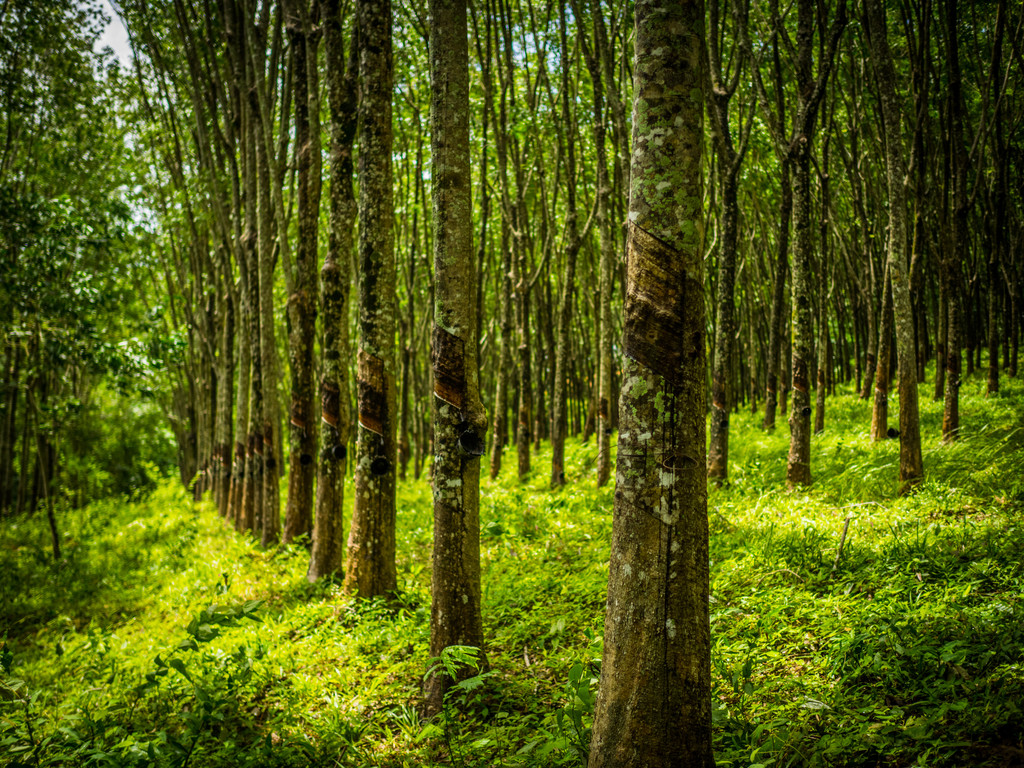
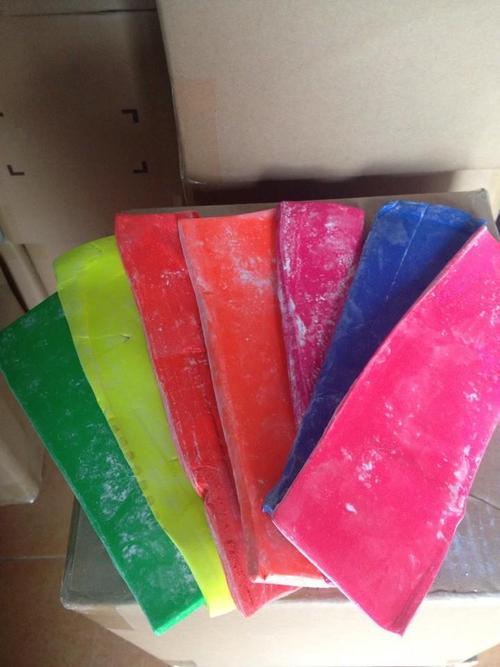
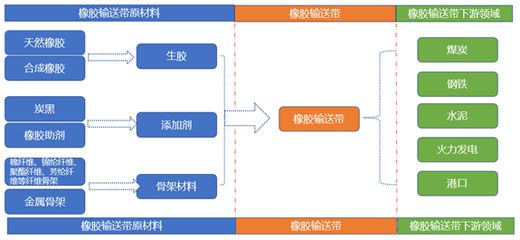
天然橡膠是輸送帶覆蓋膠和芯層粘合膠的核心原料。全球天然橡膠產量約九成集中于東南亞,泰國、印度尼西亞、越南三國占比超過六成。主產區受極端天氣(干旱、洪澇)頻繁擾動,割膠周期縮短,加之部分膠園樹齡老化、翻種進度滯后,供給端呈現明顯剛性。2023年以來,天然橡膠期貨價格在每噸12000至16000元區間寬幅震蕩,成本傳導壓力持續向下游輸送帶企業釋放。
1.2 合成橡膠:丁苯橡膠與順丁橡膠的替代博弈
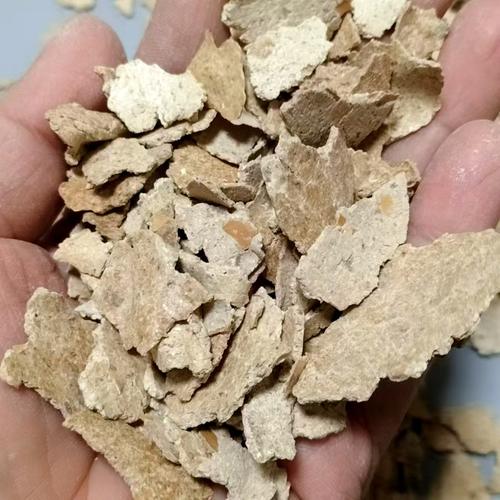
合成橡膠方面,丁苯橡膠(SBR)和順丁橡膠(BR)是輸送帶膠料的重要組分。受原油價格波動和丁二烯單體成本影響,合成橡膠價格與天然橡膠形成動態比價關系。當天然橡膠價格高企時,輸送帶配方中合成橡膠替代比例上升,反之亦然。當前階段,合成橡膠產能相對充裕,但高端牌號(如高性能溶聚丁苯橡膠)仍存在結構性供給缺口,制約了高端輸送帶產品的國產化替代進程。
1.3 輔料與骨架材料:炭黑、鋼絲繩與織物
除生膠外,炭黑、氧化鋅、促進劑等配合劑以及鋼絲繩、聚酯帆布等骨架材料同樣影響輸送帶成本。炭黑價格受煤焦油和乙烯焦油波動影響顯著,而鋼絲繩芯輸送帶所需的高碳鋼絲則與鋼鐵行業景氣度密切相關。原料端的多元波動使輸送帶企業的成本管理復雜度大幅提升。
二、橡膠輸送帶市場供需現狀
2.1 需求端:下游行業分化明顯
輸送帶需求與下游重工業開工率高度相關。礦山領域,煤炭產量維持高位但增量有限,金屬礦開采受資源品位下降和環保約束影響,需求增長放緩;港口與電力領域,散貨吞吐量穩中有升,但新建項目拉動效應減弱;建材與冶金領域受房地產調整拖累,輸送帶替換需求成為主力。整體來看,國內輸送帶市場已從增量擴張轉向存量替換主導,年需求量趨于平穩。
2.2 供給端:產能過剩與結構性升級并存
國內橡膠輸送帶行業集中度偏低,規模以上企業眾多,中小廠商同質化競爭激烈,普通織物芯輸送帶產能過剩問題突出。與此高端鋼絲繩芯輸送帶、耐高溫輸送帶、阻燃輸送帶等高附加值產品領域,頭部企業憑借配方技術和工藝積累形成一定壁壘。原料價格波動加速了行業洗牌,缺乏議價能力和技術儲備的中小企業面臨更大的生存壓力。
2.3 進出口格局
中國是全球最大的輸送帶生產國和出口國,產品遠銷東南亞、非洲、南美等資源開采活躍地區。出口市場對原料成本敏感度較高,當天然橡膠價格處于低位時,中國輸送帶的價格競爭力增強;反之,出口利潤空間被壓縮。近年來部分海外市場設置技術性貿易壁壘,對輸送帶的阻燃等級和環保指標提出更高要求,倒逼出口企業升級原料體系。
三、橡膠原料價格波動對輸送帶行業的影響
3.1 成本傳導機制與滯后效應
橡膠原料占輸送帶生產成本的比重通常在30%至50%之間,是最大的單項成本。原料價格上漲時,輸送帶企業理論上可通過提價轉移壓力,但實際中下游客戶(尤其是大型礦業集團)議價能力強,提價存在滯后性和幅度折扣。這種成本傳導的不對稱性導致輸送帶企業毛利率承壓,尤其在原料快速上漲階段,企業利潤被顯著擠壓。
3.2 配方調整與技術創新驅動
原料價格波動客觀上推動了輸送帶配方的優化調整。企業通過提高合成橡膠替代比例、優化炭黑品種搭配、引入再生膠等方式降低生膠用量。輕量化、長壽命輸送帶產品的研發加速,單位輸送量的膠料消耗下降,部分對沖了原料漲價的影響。可以說,原料約束正在成為技術升級的倒逼力量。
3.3 庫存策略與風險管理
面對原料價格的不確定性,頭部輸送帶企業普遍加強原料庫存管理和套期保值操作。部分企業通過在期貨市場建立天然橡膠多頭頭寸鎖定采購成本,中小企業則更多依賴靈活采購和縮短庫存周期。原料風險管理能力正逐漸成為輸送帶企業核心競爭力的組成部分。
四、行業面臨的挑戰與機遇
4.1 主要挑戰
其一,原料供給安全。 天然橡膠對外依存度高,主產區地緣政治與氣候風險難以對沖,國內天然橡膠產量有限,原料安全缺乏充分保障。
其二,環保與碳約束。 輸送帶生產過程中的VOCs排放、廢膠處理等環保問題日益受到監管關注,綠色原料和清潔生產工藝的改造成本不容忽視。
其三,低端產能出清緩慢。 普通輸送帶產能過剩導致價格戰持續,行業整體盈利水平偏低,影響了研發投入能力。
4.2 發展機遇
其一,高端化替代空間廣闊。 耐高溫、阻燃、抗撕裂、節能型輸送帶在礦山深部開采、港口自動化等場景需求增長,高附加值產品將成為利潤增長點。
其二,海外資源開發帶動出口。 東南亞、非洲、南美礦業開發持續推進,為中國輸送帶出口提供增量市場,具備成本優勢的企業有望受益。
其三,原料技術創新。 生物基橡膠、再生橡膠、高性能合成橡膠等替代材料的研發應用,有望降低對天然橡膠的單一依賴,重塑成本結構。
五、趨勢展望與策略建議
5.1 市場趨勢判斷
短期來看,天然橡膠價格受主產區供給剛性和宏觀因素影響,預計維持中高位震蕩,輸送帶企業成本壓力難以根本緩解。中期來看,行業集中度將穩步提升,具備原料管理能力、配方技術優勢和高端產品布局的頭部企業有望擴大市場份額。長期來看,綠色化、輕量化、智能化是輸送帶產品升級的主線,原料體系將向多元化、低碳化方向演進。
5.2 企業與行業策略建議
對輸送帶企業而言: 一是建立原料價格監測與套期保值機制,提升成本風險管理能力;二是加大高端產品研發投入,通過產品結構升級消化原料成本壓力;三是優化供應鏈布局,探索與天然橡膠種植端或合成橡膠生產端的戰略合作,增強原料保障能力;四是推進綠色配方和清潔生產,提前應對環保合規要求。
對行業層面而言: 應加快推動輸送帶行業標準升級,提高產品性能與環保門檻,倒逼低端產能退出;同時鼓勵天然橡膠替代材料的研發攻關,降低原料對外依存度,增強產業鏈韌性。
##
橡膠原料是橡膠輸送帶市場的“成本之錨”與“創新之源”。當前原料價格波動與下游需求分化交織,輸送帶行業正處于從規模擴張向質量效益轉型的關鍵階段。唯有在原料管理、技術升級和產品結構優化上持續發力,企業才能在成本壓力與市場機遇之間找到平衡,實現可持續發展。
如若轉載,請注明出處:http://m.weihaiw.com.cn/product/31.html
更新時間:2026-10-26 02:55:38